
その習慣、本当に合ってる?
年収が上がれば、
貯める割合は〇〇!?
年収が多い家ほど、収入のうち貯金に回す割合も多かった。たとえば、お小遣いが多い子ほど、もらった分のうち貯金箱に入れる割合も多かった、というようなもの。ただし調べたのは貯金がもともとある家だけで、お金が増えれば誰でも貯金上手になるとは言えない。
専門的に言うと(原典どおりの記録)
年収が上がると貯蓄割合も上がる。ただしこれは金融資産を持つ世帯の中だけの話であり、年収が増えれば自動的に貯蓄体質になる、という意味ではない
- 対象
- 前者は二人以上世帯のインターネットモニター調査 有効回収5,000世帯(世帯主20歳以上80歳未満)のうち金融資産保有世帯。後者は総務省の家計調査(二人以上の世帯、およびうち勤労者世帯)
- 効果
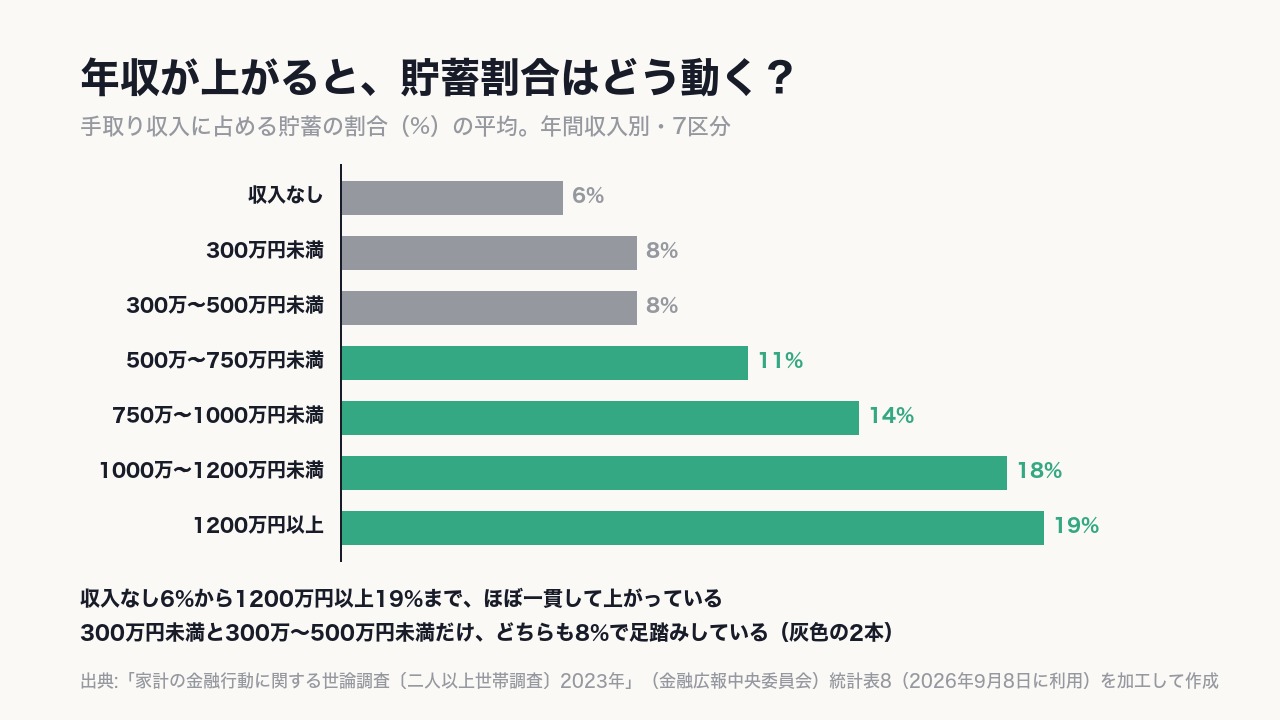
- 年間手取り収入からの貯蓄割合の平均は、収入なし 6% → 300万円未満 8% → 300〜500万円未満 8% → 500〜750万円未満 11% → 750〜1,000万円未満 14% → 1,000〜1,200万円未満 18% → 1,200万円以上 19%。7区分中6区分で上がり、300万円台の1か所だけ足踏みする
- 限界
- 貯蓄割合の調査は金融資産を保有する世帯だけを集計しており、金融資産ゼロの世帯が入っていない。自己申告値であり、インターネットモニターに登録した世帯に偏る。家計調査で二人以上の世帯全体を年間収入五分位で見ると貯蓄現在高は単調に増えない(第Ⅰ階級1,565万円→第Ⅱ階級2,029万円)が、これは低収入階級に世帯主平均年齢71.5歳の年金世帯が混じるためで、年齢が交絡している
- 見立
- 「収入が増えても貯金は増えない」という言い方は、少なくとも金融資産を持つ二人以上世帯の範囲では支持されなかった。ただしこれは『年収が上がれば自動的に貯蓄体質になる』という意味ではない。金融資産ゼロの世帯は集計の外にあり、年齢の効果も混じっている。測られたのは『年収の高い層ほど、平均すると貯蓄割合も高い』という並び方だけ
図で読む
動画で使った図解を、アサイとミチの会話つきで。1枚ずつ読めば、要点が順に分かります。
ポイント①
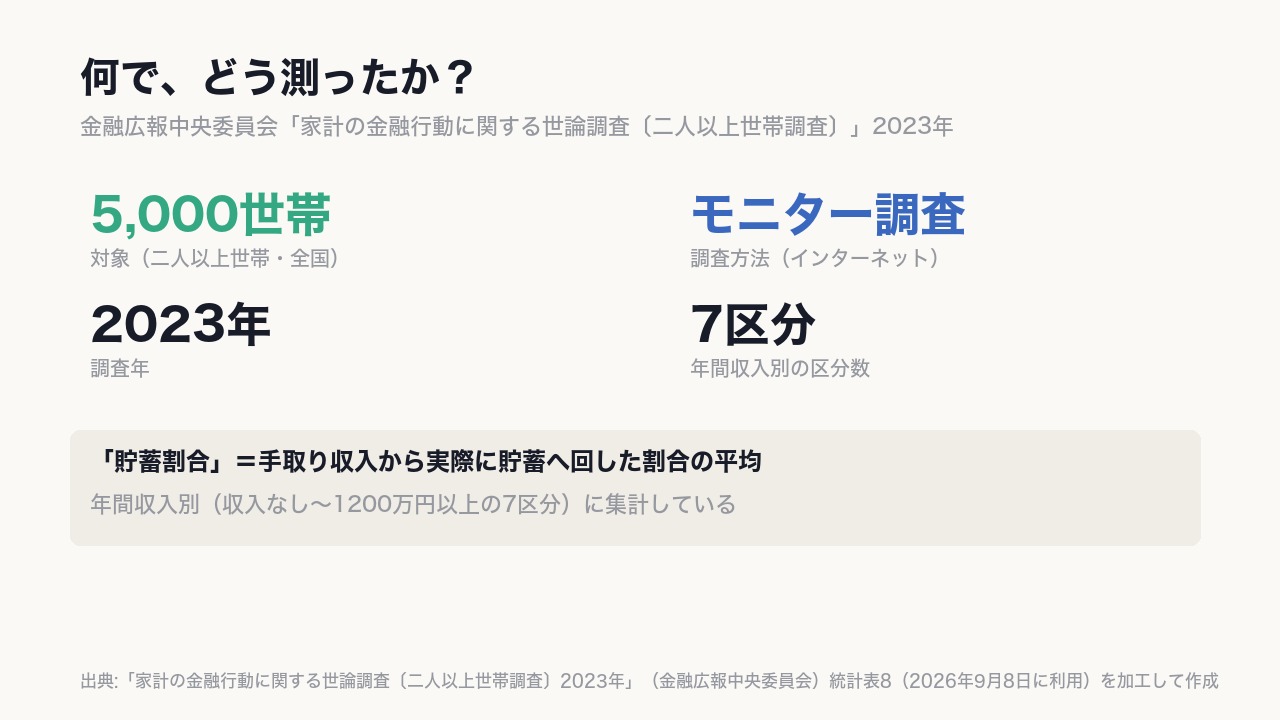
何で、どう測ったか?
ミチ: すみません、モニター調査って何ですか?
アサイ: 先に「アンケートに答えます」と登録した人だけに聞く調査のことです。二人以上の世帯5,000世帯に、2023年に聞きました。
ミチ: 登録した人だけが答えるんですね。
アサイ: そうです。年間の収入を7区分に分けて、それぞれの貯蓄割合を聞いています。
対象は金融広報中央委員会「家計の金融行動に関する世論調査」2023年、二人以上世帯5,000世帯。年間収入別に貯蓄割合を集計している。
ポイント②
年収が上がると、貯蓄割合はどう動く?
ミチ: 数字がいっぱいで、正直よく分かりません。
アサイ: 言い換えると、収入がない世帯は、もらったお金100円のうち6円しか貯金に回していない計算です。でも収入が上がると増えていき、1200万円以上の世帯では100円のうち19円になります。
ミチ: 6%から19%まで増えてる!ずっと増え続けてるんですか?
アサイ: そこが今日のポイントです。実は300万円のあたりだけ足踏みして、そこから先はまた増えていきます。
ミチ: 300万円のところだけ止まって、あとはまた増えるんですね。
収入がない世帯は平均6%、1200万円以上の世帯は平均19%。300万円未満と300万〜500万円未満だけ、同率8%で足踏みしている。
「平均貯蓄1984万円」は、普通の世帯の額か?
ミチ: 「平均」ってつまり、真ん中の値ってことですか?
アサイ: 実は違います。平均は全部を足して人数で割った数です。たとえば、クラスに1人だけとても背の高い子がいると、クラスの平均身長はぐっと上がりますよね。それと同じです。
ミチ: 背の高い子がいると、平均だけつられて上がるんですね。
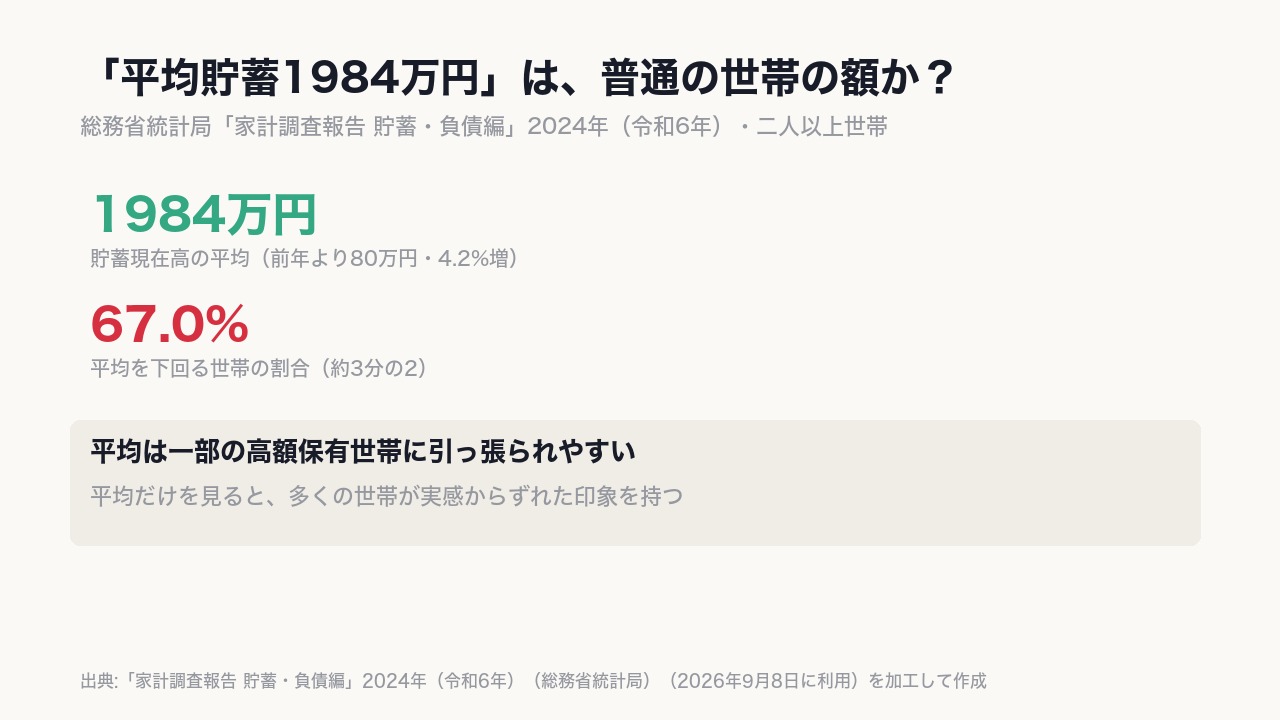
アサイ: そうです。貯金の残高も同じで、平均は1984万円ですが、この額を下回る世帯が67.0%もいます。
ミチ: じゃあ、実際は平均より少ない世帯のほうが多いってことですね……
総務省統計局の家計調査2024年で、貯金の残高(貯蓄現在高)の平均は1984万円。この平均を下回る世帯は67.0%(約3分の2)。
ポイント③
年収の低い世帯の方が、貯蓄残高が多いことがある?
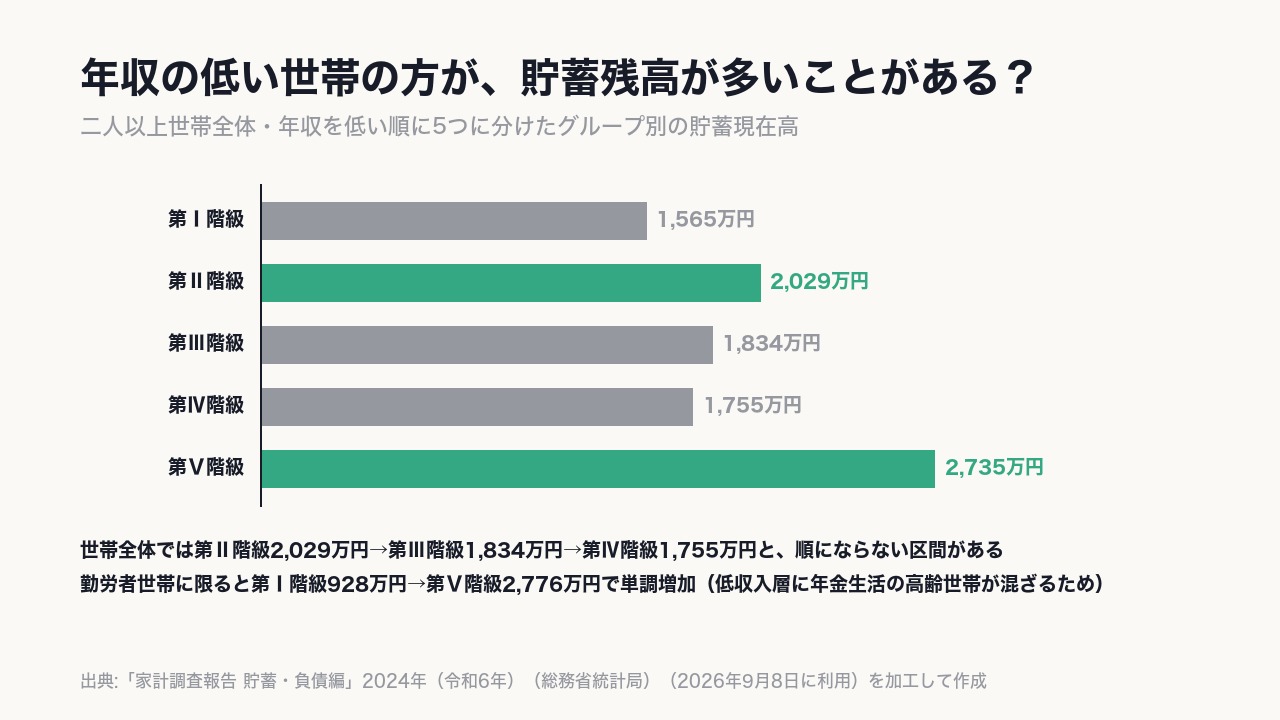
ミチ: 「第Ⅰ階級」の「階級」って、テストの成績みたいなことですか?
アサイ: 違います。成績とは関係ありません。年収が低い方から高い方までを、同じ人数ずつ5つのグループに分けただけです。1番が一番低いグループ、5番が一番高いグループです。
ミチ: グループ分けだったんですね。でも、なんで年収が低いグループの方が貯金が多いこともあるんですか?
アサイ: 第Ⅱ階級は2,029万円なのに、第Ⅲ階級は1,834万円に下がります。年収の低いグループに、年金で暮らす高齢の世帯が混ざっているからです。
ミチ: 年齢が混ざってるから、順番通りにならないんですね……
二人以上世帯全体の貯蓄現在高は、第Ⅱ階級2,029万円から第Ⅲ階級1,834万円へ下がるなど、年収の順にならない区間がある。
この数字が測っていないことは?
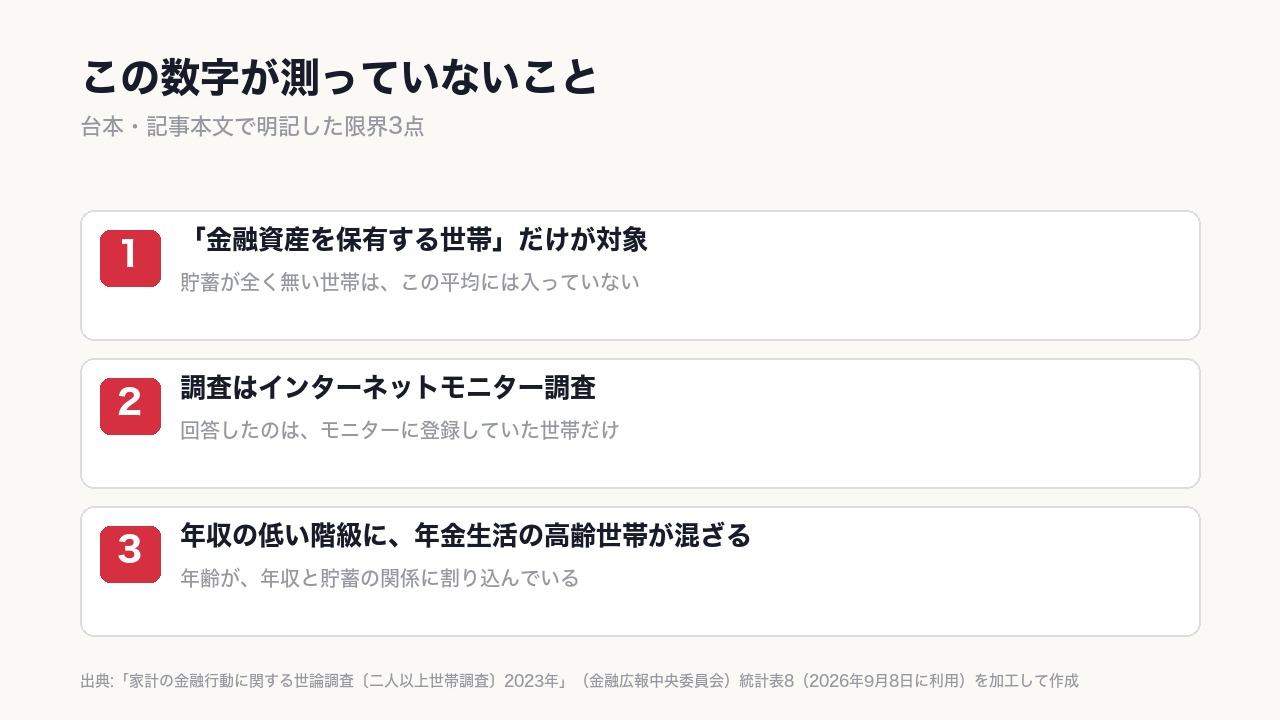
ミチ: 「金融資産を保有している世帯」だけが対象、ってどういうことですか?
アサイ: 貯金や株を持っている世帯だけを数えていて、貯金がまったくない世帯は、この平均には入っていません。
ミチ: 貯金ゼロの人は、数字に入ってすらいないんですね。
アサイ: はい。それと、この調査はインターネットで先に登録した世帯だけが答えています。登録していない世帯の声は、この数字には入っていません。
ミチ: つまり、この数字がすべての世帯を表しているわけじゃないってことですね。
この統計表は金融資産を保有する世帯だけが対象で、貯蓄ゼロの世帯は含まれない。調査はインターネットモニター調査で、回答したのは登録世帯だけ。
まとめ(つまり、どう考える?)
年収が上がるほど貯金の割合も上がっていた。少なくとも金融資産を持つ世帯では、「収入が増えても貯金は増えない」という通説は外れていた。ただし年収が上がれば自動的に貯金が得意になる、という意味でもない。
記事の全文を読む
「平均貯蓄1984万円」の裏で、収入と貯蓄割合の関係を測ってみた
「二人以上世帯の平均貯蓄額は1984万円」。総務省統計局の家計調査で、2024年(令和6年)の数字が公表されている。前年より80万円、4.2%の増加である。
ただし、この平均値を下回る世帯が67.0%、約3分の2を占める。平均は一部の高額保有世帯に引っ張られやすく、平均だけを見ると多くの世帯が実感からずれた印象を持つ。総務省統計局自身が公表資料の中でそう明示している。
平均の話はここまでにして、今回測ったのは別の常識である。「収入が増えても、支出も収入の額まで膨張するため、貯蓄は増えない」。いわゆる「パーキンソンの法則」の第2法則で、複数の金融機関の公式コラムでも繰り返し紹介される通説である。
何で測ったか
金融広報中央委員会(現・金融経済教育推進機構)の「家計の金融行動に関する世論調査〔二人以上世帯調査〕」2023年版を使った。全国5,000世帯対象のインターネットモニター調査で、年間収入別に、手取り収入から実際に貯蓄へ回した割合(貯蓄割合)の平均を集計している。
結果は次の通りである。収入がない世帯は平均6%、300万円未満は8%、300万〜500万円未満も8%、500万〜750万円未満は11%、750万〜1000万円未満は14%、1000万〜1200万円未満は18%、1200万円以上は19%。収入が上がるにつれ、貯蓄割合もほぼ一貫して上がる。
つまり今日の判定は支持である。「収入が増えても貯金は増えない」という通説は、この調査データでは支持されない。300万円未満と300万〜500万円未満だけ同率8%で足踏みしているが、全体では6%から19%まで、収入とともに明確に上がっている。
この数字が測っていないこと
この統計表は「金融資産を保有している世帯」だけが対象で、貯蓄が全くない世帯は含まれていない。調査方式もインターネットモニター調査であり、回答者はあらかじめ登録された世帯に限られる。
もう一点、総務省統計局の家計調査を重ねると、年収が高い世帯ほど貯蓄残高が多いという関係は、働いている世帯(勤労者世帯)に限った話だとわかる。二人以上世帯全体で年収五分位階級別に見ると、年収の低い階級に年金暮らしの高齢世帯が混ざり、必ずしも収入の順にはならない。年齢という別の要因が割り込んでいる。
持ち帰る1行
「収入が上がると貯蓄の割合も上がる。ただしこれは金融資産を持つ世帯の中だけの話であり、収入が増えれば自動的に貯蓄体質になる、という意味ではない」。
本記事は公表統計・調査データの紹介であり、特定の金融商品や資産運用の方法を勧めるものではない。家計の見直しが必要な場合は公的な相談窓口や専門家に相談してほしい。
一次情報: 総務省統計局「家計調査報告 貯蓄・負債編」2024年。金融広報中央委員会「家計の金融行動に関する世論調査」2023年、統計表8。
出典表記
- 出典:「家計調査結果」(総務省統計局)https://www.stat.go.jp/data/sav/sokuhou/nen/pdf/2024_gai.pdf (2026年9月8日に利用)を加工してReeX Japanが作成
- 出典:「家計の金融行動に関する世論調査〔二人以上世帯調査〕2023年」(金融広報中央委員会)https://www.shiruporuto.jp/public/document/container/yoron/futari2021-/2023/pdf/per22301.xlsx (2026年9月8日に利用)を加工してReeX Japanが作成
出典・研究の限界・ライセンス表示
この回の一次データは公的統計です。学術論文の論文カードはありません。
出典表示(ライセンス表示義務)
この回が使った一次情報の利用条件が求める4項目を、出典ごとに全件出しています(4件)。
証拠台帳: 証拠台帳(L1・採用(主データ))
- 著者
- 原本の証拠台帳に著者欄が無い(著者名・機関名は出典名に入る)
- 出典
- 金融広報中央委員会(現・金融経済教育推進機構)「家計の金融行動に関する世論調査〔二人以上世帯調査〕2023年」統計表8(年間収入別貯蓄割合)Excel(per22301.xlsx)/https://www.shiruporuto.jp/public/document/container/yoron/futari2021-/2023/pdf/per22301.xlsx
- ライセンス
- ウェブサイト規約:出典明示の上での引用は可。商用目的の転載・複製は事前に金融広報中央委員会(現J-FLEC)への相談が必要(要相談条項あり)。本ファイルは制作用の内部ドラフトであり、個別の数値を出典明記の上で引用する範囲に留めている
- 改変の有無
- この回の図解は、原典の図の複製ではなく、原典の表から転記した数値をもとに当方が作図した(転記元: 「家計調査報告(貯蓄・負債編)2024年(令和6年)平均結果の概要」(総務省統計局)表Ⅲ-2-1・図Ⅲ-2-3(https://www.stat.go.jp/data/sav/sokuhou/nen/pdf/2024_gai.pdf ・2026-09-07 に利用)を加工して ReeX Japan が作成)。原本の出典表記が、原典データを加工して当方が作成した旨を明示している(下の「原本の出典表記」を参照)。
証拠台帳: 証拠台帳(L1・採用(補助・方法論確認))
- 著者
- 原本の証拠台帳に著者欄が無い(著者名・機関名は出典名に入る)
- 出典
- 同調査 概要PDF(yoronf23.pdf)── BOX1標本属性・BOX2平均値と中央値・調査要綱/https://www.shiruporuto.jp/public/document/container/yoron/futari2021-/2023/pdf/yoronf23.pdf
- ライセンス
- 上記#3と同一のウェブサイト規約
- 改変の有無
- 原本の出典表記が、原典データを加工して当方が作成した旨を明示している(下の「原本の出典表記」を参照)。
証拠台帳: 証拠台帳(L1・採用(補強データ))
- 著者
- 原本の証拠台帳に著者欄が無い(著者名・機関名は出典名に入る)
- 出典
- 総務省統計局「家計調査報告 貯蓄・負債編 2024年(令和6年)平均結果の概要」(二人以上の世帯)/https://www.stat.go.jp/data/sav/sokuhou/nen/pdf/2024_gai.pdf
- ライセンス
- 「公共データ利用規約(第1.0版)」(PDL1.0)準拠。CC BY 4.0と互換。複製・公衆送信・翻案等自由・商用利用可。出典記載必須、加工した場合はその旨明記必須
- 改変の有無
- 原本の出典表記が、原典データを加工して当方が作成した旨を明示している(下の「原本の出典表記」を参照)。
証拠台帳: 証拠台帳(L2・採用(背景情報のみ・主評価には不使用))
- 著者
- 原本の証拠台帳に著者欄が無い(著者名・機関名は出典名に入る)
- 出典
- Horioka CY. "Is the selfish life-cycle model more applicable in Japan and, if so, why? A literature survey." Review of Economics of the Household. 2021;19(1):157-187. DOI: 10.1007/s11150-020-09511-0/https://europepmc.org/articles/PMC7574674
- ライセンス
- オープンアクセス、CC BY。出典表示の上で自由に利用・翻案可(商用可)
- 改変の有無
- 原本の出典表記が、原典データを加工して当方が作成した旨を明示している(下の「原本の出典表記」を参照)。
原本の出典表記(読み上げ・画面表示用の文言)
- 出典:「家計調査結果」(総務省統計局)https://www.stat.go.jp/data/sav/sokuhou/nen/pdf/2024_gai.pdf (2026年9月8日に利用)を加工してReeX Japanが作成
- 出典:「家計の金融行動に関する世論調査〔二人以上世帯調査〕2023年」(金融広報中央委員会)https://www.shiruporuto.jp/public/document/container/yoron/futari2021-/2023/pdf/per22301.xlsx (2026年9月8日に利用)を加工してReeX Japanが作成
検証の記録(常識検証プロトコル v1.0)
命題化テスト(T1〜T5)
| # | テスト | 本回の判定 |
|---|---|---|
| T1 | 「Xすると Yになる」に書き直せるか | 通過。命題=「世帯の年間収入が多いほど、その世帯が手取り収入から貯蓄に回す割合(貯蓄割合)も高くなる」。X=年間収入の多寡、Y=貯蓄割合の高低で、いずれも具体的 |
| T2 | Yが観測できる形になっているか | 通過。貯蓄割合(%)は「家計の金融行動に関する世論調査」問3(a)として毎年数値で測定・公表されている |
| T3 | 一次データ源のあたりが2本以上付くか | 通過。①金融広報中央委員会「家計の金融行動に関する世論調査〔二人以上世帯調査〕」2023年、統計表8(判定A・Excel直接ダウンロード可)②総務省統計局「家計調査報告 貯蓄・負債編」2024年(令和6年)結果の概要(判定A・PDF直接ダウンロード可) |
| T4 | どちらに転んでも番組になるか | 通過(1行は下記1-2に選定前の順序で記載) |
| T5 | YMYL該当か | 該当(金銭)。§8の追加規律を適用:個別の投資助言をしない・断定的な効能表現をしない・判定保留を辞さない・M09との重複命題ではないことを確認済み(M09は健康特化でありお金の命題は扱っていない) |
証拠台帳
| # | 階層 | 種別 | 出典名 | URL | 実測日時(JST) | HTTP | 取得方法 | 再利用条件 | 採否 | 採否の理由 |
|---|---|---|---|---|---|---|---|---|---|---|
| 1 | L5(出所のみ) | 銀行公式コラム | りそなグループ「給料の何割を貯蓄に回したらいい?」 | https://www.resonabank.co.jp/kojin/column/shisan_kihon/column_0024.html | 2026-09-08 03:49 | 200 | curl直接アクセス | 個別ページの再配布条件は本文未記載のため転載はせず、命題の出所としてURL明示・要旨引用のみに留める | 採用(出所としてのみ) | 命題「年収が高いほど貯蓄割合も高い」が実際に流通していることの一次確認。根拠(データ)としては使わない |
| 2 | L5(対立仮説の出所) | 百科事典 | Wikipedia日本語版「パーキンソンの法則」 | https://ja.wikipedia.org/wiki/パーキンソンの法則 | 2026-09-08 03:49 | 200 | curl直接アクセス | CC BY-SA 4.0(出典表示・継承) | 採用(対立仮説の出所としてのみ) | 「支出は収入の額まで膨張する(第2法則)」という通説の存在確認。根拠データではない |
| 3 | L1 | 公的機関準拠団体の世論調査・生データ | 金融広報中央委員会(現・金融経済教育推進機構)「家計の金融行動に関する世論調査〔二人以上世帯調査〕2023年」統計表8(年間収入別貯蓄割合)Excel(per22301.xlsx) | https://www.shiruporuto.jp/public/document/container/yoron/futari2021-/2023/pdf/per22301.xlsx | 2026-09-08 03:28 | 200 | curlで直接ダウンロード(586,141バイト)、openpyxlで読み取り、各行の内訳%合計が約100%になることを検算して転記精度を確認 | ウェブサイト規約:出典明示の上での引用は可。商用目的の転載・複製は事前に金融広報中央委員会(現J-FLEC)への相談が必要(要相談条項あり)。本ファイルは制作用の内部ドラフトであり、個別の数値を出典明記の上で引用する範囲に留めている | 採用(主データ) | 命題のY(貯蓄割合)を年間収入別に直接測定した、現時点で確認できた唯一の一次資料 |
| 4 | L1 | 同上・調査要綱と概要 | 同調査 概要PDF(yoronf23.pdf)── BOX1標本属性・BOX2平均値と中央値・調査要綱 | https://www.shiruporuto.jp/public/document/container/yoron/futari2021-/2023/pdf/yoronf23.pdf | 2026-09-08 03:45 | 200 | curlで直接ダウンロード(810,147バイト)、pdftotextでテキスト抽出 | 上記#3と同一のウェブサイト規約 | 採用(補助・方法論確認) | 調査方式(インターネットモニター調査・有効回収数5,000)・標本属性・平均値と中央値の乖離(金融資産保有額の平均1,307万円に対し中央値330万円)を確認するため。R6・R7の記述、および記事の導入部で使用 |
| 5 | L1 | 政府統計・生データ | 総務省統計局「家計調査報告 貯蓄・負債編 2024年(令和6年)平均結果の概要」(二人以上の世帯) | https://www.stat.go.jp/data/sav/sokuhou/nen/pdf/2024_gai.pdf | 2026-09-08 03:36 | 200 | curlで直接ダウンロード(634,622バイト)、pdftotextでテキスト抽出 | 「公共データ利用規約(第1.0版)」(PDL1.0)準拠。CC BY 4.0と互換。複製・公衆送信・翻案等自由・商用利用可。出典記載必須、加工した場合はその旨明記必須 | 採用(補強データ) | 貯蓄現在高(ストック)の年間収入五分位階級別データで、命題の関連事実(年収と貯蓄の関係)を別角度から補強・検証する。全世帯ベースと勤労者世帯ベースの違いがR6の発見の元になった |
| 6 | L2 | 査読付きレビュー論文 | Horioka CY. "Is the selfish life-cycle model more applicable in Japan and, if so, why? A literature survey." Review of Economics of the Household. 2021;19(1):157-187. DOI: 10.1007/s11150-020-09511-0 | https://europepmc.org/articles/PMC7574674 | 2026-09-08 03:39〜03:40 | 200 | Europe PMC REST API(searchエンドポイント、resultType=core)でメタ情報取得後、PMC7574674/fullTextXMLで全文取得 | オープンアクセス、CC BY。出典表示の上で自由に利用・翻案可(商用可) | 採用(背景情報のみ・主評価には不使用) | 日本の家計貯蓄行動に関するライフサイクルモデルの文献レビュー。年齢構成が貯蓄率に与える影響を扱っており、R6(母集団のズレ・年齢交絡)の学術的背景として妥当。ただし年収階級別の貯蓄率そのものは直接検証していないため、命題の直接証拠としては採用しない |
| 7 | 対象外(D) | 準公的機関公式サイト | 金融経済教育推進機構(J-FLEC)「家計の金融行動に関する世論調査2024年」(yoronf24.pdf)※より新しい年度版の存在確認用 | https://www.j-flec.go.jp/wpimages/uploads/yoronf24.pdf | 2026-09-08 03:47 | 403(CloudFrontによるブロック。User-Agent変更でも403) | curl直接アクセス(2パターン試行、いずれも403) | 未確認のため不明 | 不採用(D・未確認) | R2(より新しい研究の探索)のために2024年版の存在をWeb検索で確認したが、j-flec.go.jpドメインへのアクセスがネットワークレベルでブロックされており内容を確認できなかった。「無い」とは断定せず「未確認」として残す |
| 8 | 対象外(D) | 準公的機関公式サイト | 金融経済教育推進機構(J-FLEC)公式サイトトップ | https://www.j-flec.go.jp/ | 2026-09-08 03:23(初回robots.txt確認時)・03:46(R2再確認時) | 403 | curl直接アクセス(UA変更含む)/WebFetch経由の計3手段で試行、いずれも403 | 未確認のため不明 | 不採用(D・未確認) | 知るぽると(金融広報中央委員会)サイトが「アーカイブサイト」であり最新情報はJ-FLECを見るよう案内しているため後継サイトへのアクセスを試みたが、いずれの手段でもブロックされた |
| 9 | 参考(不採用) | 学術文献検索の記録 | Europe PMC検索1: household saving rate income Japan(resultType=core) | https://www.ebi.ac.uk/europepmc/webservices/rest/search?query=household%20saving%20rate%20income%20Japan | 2026-09-08 03:38 | 200 | REST API直接呼び出し | 該当なし(検索結果の記録) | 不採用 | hitCount=1,967件だが上位はすべて医学・公衆衛生分野の無関係な論文(犬の飼育と認知症予防等)。経済学分野の論文はヒットせず |
| 10 | 参考(不採用) | 学術文献検索の記録 | Europe PMC検索2: "saving rate" AND "income" AND "Japan" AND household(resultType=core) | https://www.ebi.ac.uk/europepmc/webservices/rest/search?query=%22saving+rate%22+AND+%22income%22+AND+%22Japan%22+AND+household | 2026-09-08 03:39 | 200 | REST API直接呼び出し | 該当なし(検索結果の記録) | 不採用(うち1件を#6として採用) | hitCount=44件。この検索から#6のHoriokaレビュー論文を発見。他はCOVID-19・OECD・タイ等の無関係な経済論文 |
| 11 | 参考(不採用) | 学術文献検索の記録 | Europe PMC検索4: "saving rate" AND "low-income" AND household AND higher(resultType=lite) | https://www.ebi.ac.uk/europepmc/webservices/rest/search?query=%22saving+rate%22+AND+%22low-income%22+AND+household+AND+higher | 2026-09-08 03:40 | 200 | REST API直接呼び出し | 該当なし(検索結果の記録) | 不採用 | hitCount=61件。日本の年収階級別貯蓄率と直接矛盾する一次研究は見当たらなかった |
| 12 | 参照(規約確認) | ウェブサイト利用規約 | 知るぽると「ご利用に際して」(ウェブサイト規約) | https://www.shiruporuto.jp/public/document/container/kiyaku/ | 2026-09-08 03:41 | 200 | curl直接アクセス | ─(規約そのものの確認用) | 採用(規約確認) | #3・#4の再利用条件を確定させるために参照。「商用目的で転載・複製を行う場合」は金融広報中央委員会(現J-FLEC)へ事前相談が必要と明記 |
| 13 | 参照(規約確認) | 政府サイト利用規約 | 総務省統計局「サイトの利用について」(PDL1.0) | https://www.stat.go.jp/info/riyou.html | 2026-09-08 03:43 | 200 | curl直接アクセス | ─(規約そのものの確認用) | 採用(規約確認) | #5の再利用条件を確定させるために参照。PDL1.0=CC BY 4.0互換、商用利用可、出典記載必須と明記されていることを確認 |
| 14 | 参照(規約確認) | 政府サイト出典例 | 総務省統計局「家計調査 結果の引用・転載について」 | https://www.stat.go.jp/data/kakei/inyou.html | 2026-09-08 03:43 | 200 | curl直接アクセス | ─(出典記載例の確認用) | 採用(出典表記の様式確認) | §5-4「出典表記」欄の様式(「〇〇調査結果」(総務省統計局)(URL)(〇年〇月〇日に利用))をこのページの記載例から転記 |
反証チェック(R1〜R7)
| R# | 探した対象 | 探した範囲(検索式・DB名・年範囲) | 結果 |
|---|---|---|---|
| R1 | 反対の結論の一次研究 | Europe PMC REST API、household saving rate income Japan(hitCount 1,967)および "saving rate" AND "income" AND "Japan" AND household(hitCount 44)の上位結果を確認。加えて台帳#3の統計表8そのものの内部データを検算 | 該当なし(学術文献では見つからず)。ただし内部データにR1相当の非単調点あり:300万円未満(平均8%)と300万〜500万円未満(平均8%)が完全に同率で、この区間だけ「収入が増えても貯蓄割合は上がらない」形になっている(→台帳#3)。全体の傾向(6%→19%)を覆すものではないが、正直に記載する |
| R2 | より新しい/より大きい研究 | J-FLEC(金融広報中央委員会の後継組織)による2024年版調査(yoronf24.pdf)の存在をWeb検索で確認し、直接アクセスを2手段(curl・WebFetch)で試行 | 該当あり(→台帳#7・#8)だが内容は未確認。j-flec.go.jpドメインがネットワークレベルで403を返し、2023年版より新しいデータで検証結果が変わるかどうかは確認できなかった。「無い」ではなく「未確認」として残す |
| R3 | 撤回・取消・行政処分 | 知るぽると「ご利用に際して」および調査概要PDF内の免責事項(「調査・統計については、基準改定、誤計数の判明等により、計数が過去に遡って訂正される可能性がある」旨の一般注記)を確認。統計表8・概要PDFの本文中に本調査個別の訂正・撤回の記載がないかを目視確認 | 該当なし。一般的な訂正可能性の注記はあるが、統計表8(2023年)または家計調査(2024年)に対する個別の訂正・撤回・行政処分の記載は見当たらなかった |
| R4 | 測っていた指標のすり替え | 命題のY=「世帯全体の貯蓄割合」だが、統計表8の対象範囲を確認 | 該当あり(→台帳#3)。統計表8は「金融資産保有世帯」限定であり、金融資産をまったく保有していない世帯(貯蓄ゼロ世帯)はこの平均貯蓄割合の算出対象に含まれていない。また「貯蓄割合」は家計簿等の記録との照合がされていない自己申告値である。命題のYを完全には代表していない点を記事・台本で明記した |
| R5 | 資金源(利害関係) | 台帳#3・#4(金融広報中央委員会)の運営体制と、台帳#5(総務省統計局)の位置づけを確認 | 該当あり(総務省統計局は該当なし)。金融広報中央委員会は日本銀行内に事務局を置く組織で、全国の金融機関団体・地方公共団体からの協力・分担金で運営される準公的組織であり、金融業界と一定の関係を持つ(結果を歪める具体的な証拠は見当たらないが、構造として記載)。総務省統計局は中立の政府統計機関であり、本件データについて特定の利害関係者からの資金提供は確認されなかった |
| R6 | 母集団のズレ | 台帳#5(総務省統計局2024年)の年間収入五分位階級別データを、二人以上世帯全体と勤労者世帯限定の2パターンで比較 | 該当あり(→台帳#5)。二人以上世帯全体では年収五分位階級別の貯蓄現在高が非単調(第Ⅰ階級1,565万円→第Ⅱ階級2,029万円→第Ⅲ階級1,834万円→第Ⅳ階級1,755万円→第Ⅴ階級2,735万円)。一方、勤労者世帯限定では単調増加(第Ⅰ階級928万円→第Ⅴ階級2,776万円)。低収入階級に年金生活の高齢世帯が混ざることで、年齢という別要因が年収と貯蓄の関係に交絡している。加えて台帳#3の調査は「世帯主20歳以上80歳未満」に限定されたインターネットモニターパネルであり、パネル未登録層(高齢層・ネット非利用層)の意見は反映されにくい |
| R7 | 生存者バイアス/出版バイアス | 台帳#3・#4の調査方式(インターネットモニター調査)を確認 | 該当あり(→台帳#4)。回答者はあらかじめモニター登録した世帯に限られる自己選択サンプルであり、モニター未登録の世帯(高齢・低所得・低ネットリテラシー層に偏りやすい)の実態は反映されていない可能性がある。また「貯蓄割合」の自己申告には社会的望ましさバイアス(実際より高く/低く申告する)が入り得る。ただし本件は政府・準公的機関による悉皆的な公表統計であり、都合のよい結果だけを選んで公表するという意味での出版バイアスの構造は考えにくい |
判定理由
判定: 支持
理由: 命題「世帯の年間収入が多いほど、貯蓄割合(手取り収入に占める貯蓄の割合)も高くなる」は、金融広報中央委員会「家計の金融行動に関する世論調査」2023年の統計表8(L1)で明確に支持される。収入なし世帯の平均6%から、1,200万円以上世帯の平均19%まで、7区分中6区分で単調に上昇しており(300万円未満と300〜500万円未満のみ同率8%で足踏み)、R1〜R7を通しても、この傾向を覆す反証は見つからなかった(R1の内部的な足踏み、R4のサンプル限定、R6の年齢交絡は、いずれも「傾向自体」を否定するものではなく、傾向の適用範囲・強さに関する限定条件である)。総務省統計局の家計調査(2024年、L1)でも、年齢の交絡を除いた勤労者世帯限定でみれば年収と貯蓄残高の関係は単調増加であり、補強的に一致する。
以上により、「収入が増えても支出が収入まで膨張し貯金は増えない」という通説(パーキンソンの法則・第2法則)は、少なくとも本件データが対象とする「金融資産を保有する二人以上世帯」の範囲では支持されない。ただし、金融資産ゼロ世帯を除外している点(R4)、インターネットモニター調査という母集団の制約(R6・R7)、年収と貯蓄の関係に年齢が交絡する点(R6)は、判定の適用範囲を限定する重要な留保として台本・記事の両方に明記した。