
その習慣、本当に合ってる?
老後2,000万円、
根拠は〇〇の数字!?
「老後に2,000万円いる」は、2017年のある1年の、毎月の足りない分を、30年分かけ算しただけの数字だった。その後、足りない額は毎年変わっている。たとえば、今月のお小遣いが足りなかった分を12倍して「1年でこれだけ足りない」と決めるようなもの。月によって全然ちがう。
専門的に言うと(原典どおりの記録)
「老後に2,000万円」は、2017年の平均的な高齢夫婦の毎月の不足額5万4,519円を30年ぶん掛け算した値で、その後の8年間で同じ不足額は一度も5万円に戻っていない。同じ掛け算を毎年やり直すと、2020年は黒字、2025年は約1,528万円で、9年のうち2,000万円に届く年は1つもない。ただし赤字そのものは9年のうち8年で出ている
- 対象
- 全国168市町村の二人以上の世帯 8,076世帯(単身世帯 745世帯)に6か月間毎日家計簿を付けてもらう標本調査(統計法に基づく基幹統計)。そのうち「65歳以上の夫婦のみの無職世帯」(2019年までは「夫65歳以上・妻60歳以上の夫婦のみの無職世帯」で、2020年に区分の定義が変わった)。2025年の世帯主の平均年齢は 77.6歳、有業人員 0.09人、世帯主が65歳以上の世帯(総世帯)に占める割合 25.3%。貯蓄の補助データは世帯主が65歳以上の二人以上の世帯(夫婦のみに限らない)。命題の出所の報告書は2017年の値を使っている
- 効果
- 実収入から消費支出と非消費支出を引いた月々の差は、2017年 −54,519円(実収入 209,198円・うち社会保障給付 191,880円 91.7%・消費支出 235,477円・非消費支出 28,240円)、2018年 −41,872円、2019年 −33,269円、2020年 +1,111円(黒字)、2021年 −18,525円、2022年 −22,270円、2023年 −37,916円、2024年 −34,058円、2025年 −42,434円(実収入 254,395円・社会保障給付 228,614円 89.9%・消費支出 263,979円・非消費支出 32,850円・平均消費性向 119.2%)。12か月・30年で掛けた30年換算は 2017年 約1,963万円、2020年 約40万円の黒字、2025年 約1,528万円で、9年のうち2,000万円に届く年は0、5万円を超えた年は2017年だけ。9年のうち8年は赤字。世帯主65歳以上の世帯の貯蓄は平均 2564万円・貯蓄保有世帯の中央値 1777万円・300万円未満 14.9%・2500万円以上 36.3%。命題の出所は「毎月の赤字額は約5万円」「30 年で約 2,000 万円の取崩しが必要になる」と書き、同時に「単純計算」「あくまで平均の不足額から導きだしたもの」「当然不足しない場合もありうる」「特別な支出(介護費用や住宅リフォーム費用など)を含んでいない」と留保している
- 限界
- 統計が測っているのは調査に協力した世帯が実際に使った額と収入の差で、「必要な額」ではない。平均消費性向が100%を超えるのは貯えを持つ世帯が貯えを使っている平均でもある。不足額の分布(中央値)は概要に無く、平均だけ。2020年に区分の定義が「夫婦とも65歳以上」へ変わり、2019年までと厳密には同じ系列ではない。2020年の黒字と特別定額給付金の関係は原典が高齢世帯について直接書いていない。世帯主の平均年齢は77.6歳で、65歳直後の夫婦の家計ではない。単身・同居・有職の高齢世帯は入っていない。家計簿を6か月付け続けられる世帯だけが標本に残る。介護や住まいの修繕など「特別な支出」を含んでいない。2018年の値が報告書の作成時点で公表済みだったかは確認できていない。命題の出所の審議会には投資信託の運用会社・証券系研究所・銀行協会などの関係者が含まれる。全国家計構造調査は当たっていない
- 見立
- 命題の出所が使った2017年の不足分 54,519円と、それを12か月・30年で掛けた約1,963万円までは出所の計算どおり。しかし同じ統計の同じ区分を2025年まで並べると、不足分が5万円を超えた年は2017年だけで、2020年は黒字、最新の2025年は 42,434円(30年換算 約1,528万円)。9年のうち2,000万円に届く年は1つも無い。反対向きの証拠は支持側と同じ L1 の統計から出ている。加えて統計が測っているのは「平均的な世帯が実際に使った額との差」であって「必要な額」ではなく、出所自身が「単純計算」「不足しない場合もありうる」と留保し、担当大臣は公表8日後に「非常に誤解を招く平均値の出し方だった」と述べて正式な報告書として受け取らなかった。したがって不支持。ただし不支持にしたのは「毎月約5万円・30年で約2,000万円」という額であり、「赤字が出る年が多い」ことではない。9年のうち8年で赤字が出ており、2023〜2025年は3万4,058円〜4万2,434円と2020〜2022年より大きい向きに動いている。「年金を主な収入にする高齢夫婦の平均的な家計は収入より支出が多い」までは支持される。個々の世帯にいくら要るか、いくら貯めるべきか、どう運用すべきかは番組は一切言わない
図で読む
動画で使った図解を、アサイとミチの会話つきで。1枚ずつ読めば、要点が順に分かります。
ポイント①
「2,000万円」は、どうやって計算した数字?
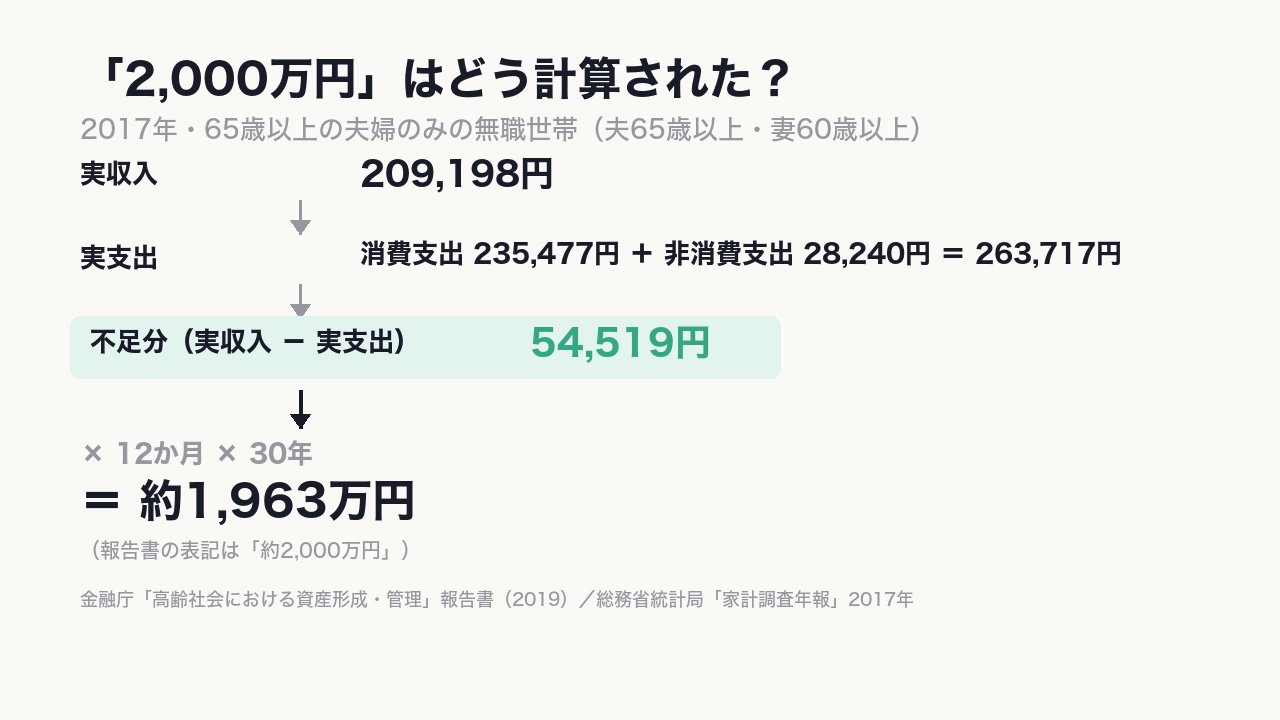
アサイ: 2017年の記録です。65歳以上の夫婦だけの世帯で、収入は月に20万9,198円でした。
ミチ: 支出のほうは、いくらだったんですか?
アサイ: 消費支出というのは、食費や住まいなど生活に使ったお金のことです。これが23万5,477円、税金や社会保険料の非消費支出が2万8,240円。合わせて26万3,717円です。差し引くと、5万4,519円の赤字でした。
ミチ: 5万4,519円を、12か月と30年ぶん掛けると、いくらになるんですか?
アサイ: もっと分かりやすく言うと、1,963万円です。報告書はこれを「約2,000万円」と丸めました。
元の数字は2017年の月の不足額5万4,519円。12か月×30年で約1,963万円になる。
ポイント②
同じ調査を、次の年からも見るとどうなる?
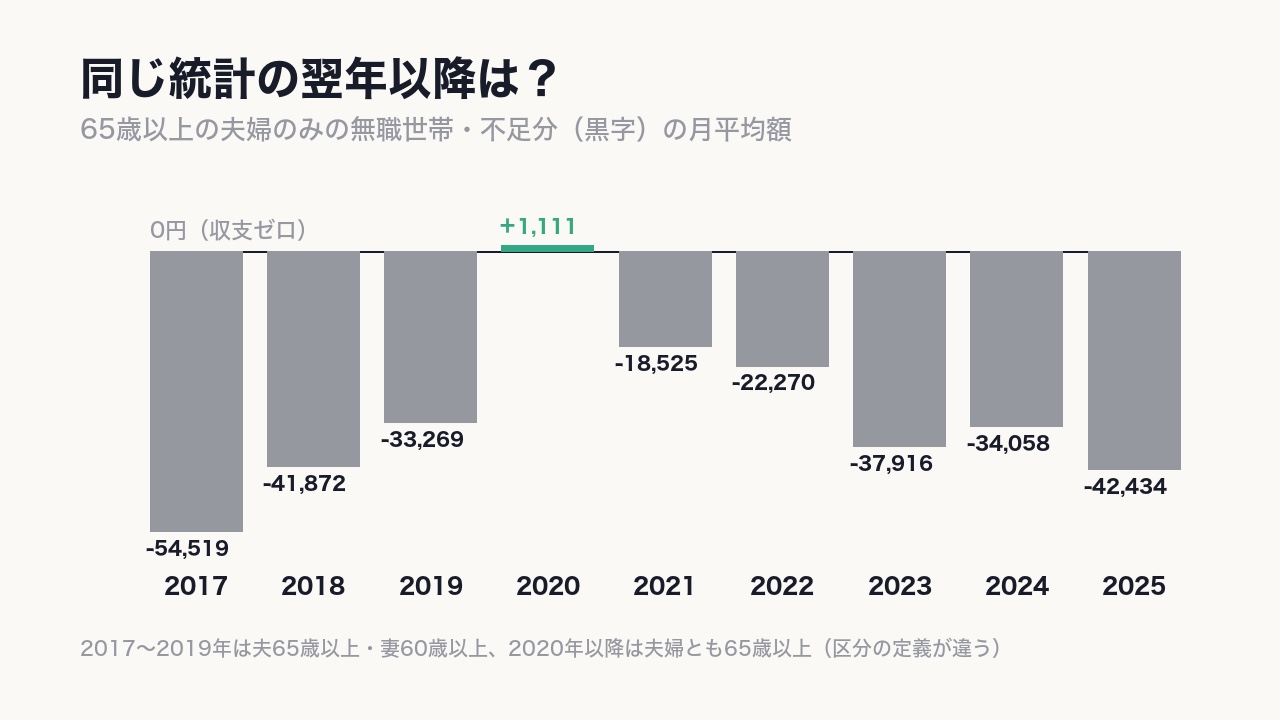
アサイ: 同じ調査を2018年から並べます。2018年は4万1,872円の不足、2019年は3万3,269円。2020年は1,111円の黒字でした。
ミチ: 黒字になったのは、どうしてですか?
アサイ: この年、国民1人に10万円の給付金が配られました。ただし統計には、そのことがはっきり書いてありません。だから「関係があるとまでは言えない、可能性があるだけ」ということです。もう一つ、この年から調べる世帯の条件が変わっています。
ミチ: 条件が変わった。分かりません。前の年と同じように比べていいんですか?
アサイ: もっと分かりやすく言うと、2019年までと2020年からで、調べている夫婦の年齢の範囲が少しだけ違います。だから番組は、同じ続きの数字とは言いません。
不足額は年によって上下し、2020年だけ黒字。2025年も4万2,434円で、2017年の5万円には戻っていない。
毎年計算し直すと、2,000万円に届く年はある?
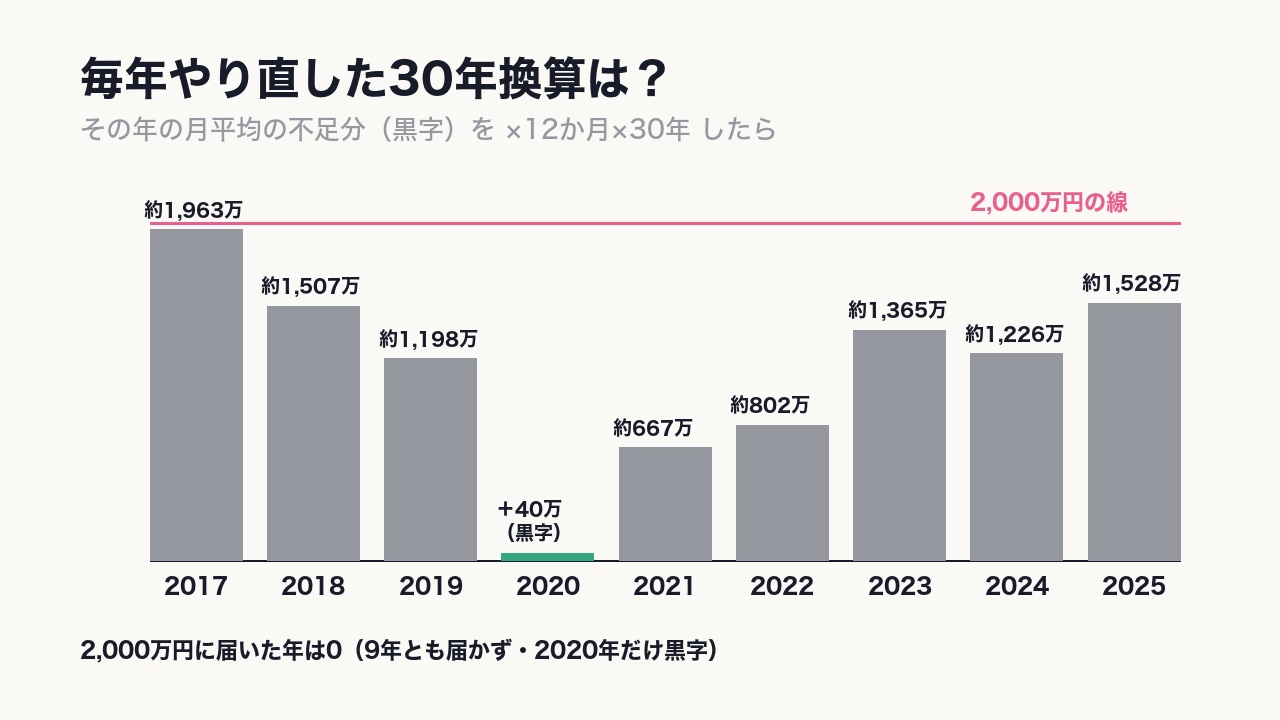
アサイ: 同じ掛け算を毎年やり直します。2017年は1,963万円。2020年は40万円の黒字。2025年は1,528万円でした。
ミチ: 2,000万円に届いた年は、あったんですか?
アサイ: 0年です。9年のうちいちばん大きかったのが2017年の1,963万円で、それでも2,000万円には届いていません。
ミチ: 9年間、一度も届いていないんですね。
アサイ: はい。ただし赤字だった年は8年あります。届いたのは0年でも、赤字が出た年は多い、という話です。
毎年掛け算をやり直しても、2,000万円に届いた年は0。いちばん近かった2017年でも1,963万円だった。
ポイント③
この調査は、そもそも何を測っている数字?
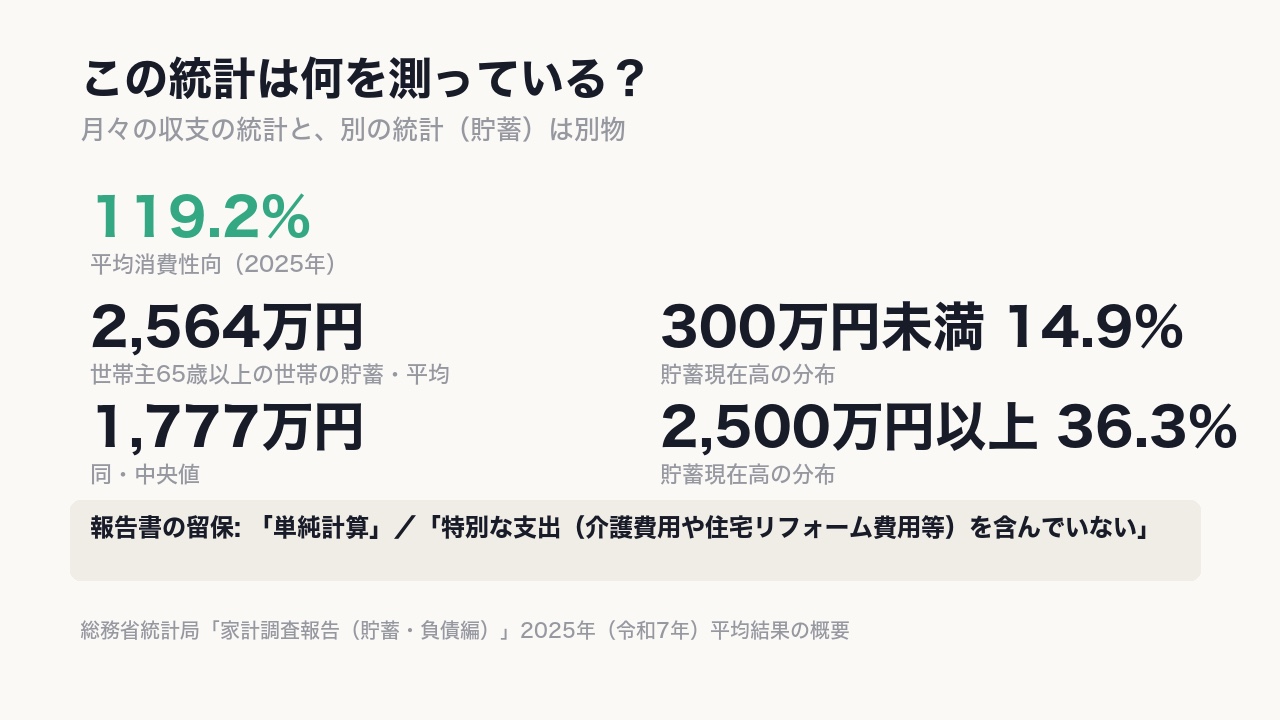
アサイ: 大事なところです。この調査が測っているのは、実際に使った額です。必要な額ではありません。
ミチ: 実際に使った額と、必要な額って、違うんですか?
アサイ: 違います。平均消費性向というのは、収入に対してどれだけ使ったかを示す数字です。2025年はこれが119.2%。使える収入の1.2倍を使っている、ということです。貯金がある世帯が、貯金を取り崩している姿でもあります。
ミチ: 貯金がある世帯の平均、ということは、貯金が少ない世帯は当てはまらない?
アサイ: もっと分かりやすく言うと、そのとおりです。65歳以上の世帯の貯金は平均2,564万円ですが、真ん中の世帯は1,777万円。報告書自身も「単純計算」「特別な支出は含んでいない」と書いています。
測っているのは「実際に使った額」で、必要な額ではない。貯金の平均2,564万円に対し、真ん中の世帯は1,777万円しかない。
調べた対象は、視聴者と同じ人たち?
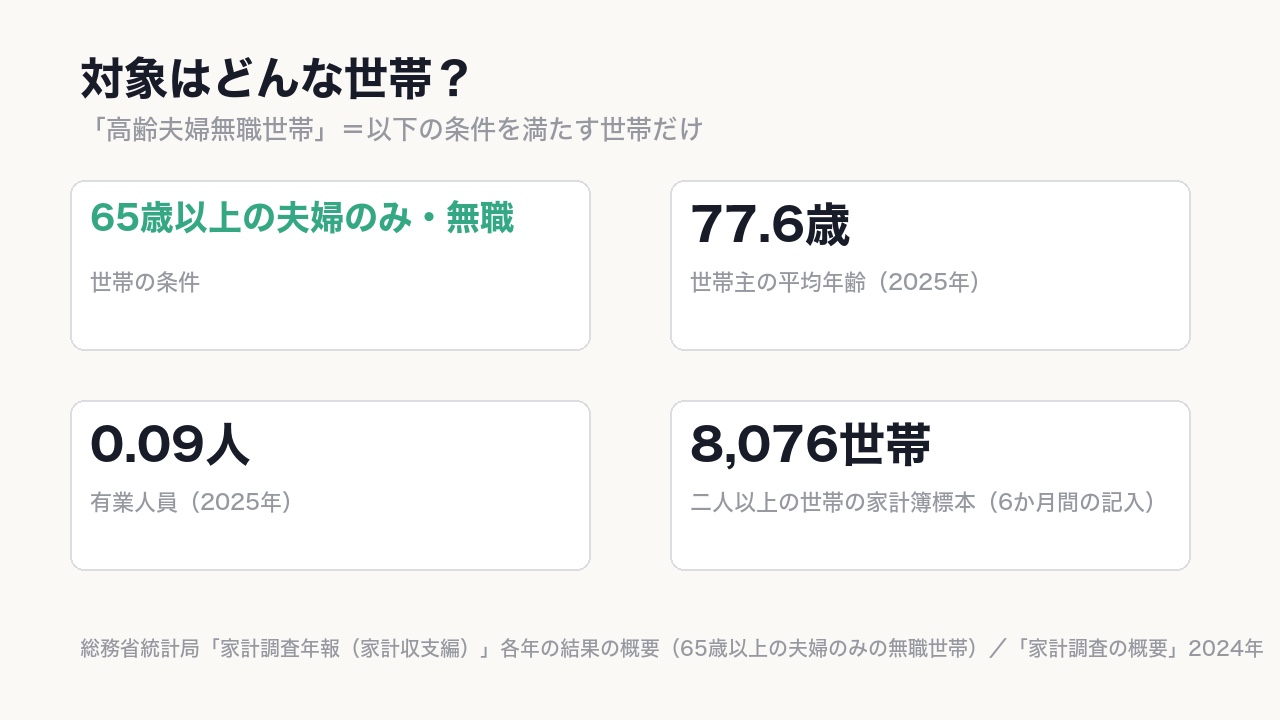
ミチ: 対象の世帯は、視聴者と同じ人たちですか?
アサイ: 違います。世帯主というのは、その家庭を代表する人のことです。平均年齢は、2025年で77.6歳。65歳で仕事を辞めた直後の夫婦ではありません。
ミチ: 夫婦以外の人は、入っていないんですか?
アサイ: 入っていません。ひとり暮らしの人も、子どもと同居している人も対象外です。この調査全体では、全国8,076世帯が家計簿を6か月間つけ続けています。今日の数字は、そのうち65歳以上の夫婦だけの世帯の記録です。
ミチ: 6か月間、毎日つけるのは大変そうです。
対象は世帯主が平均77.6歳の夫婦だけの無職世帯。全国8,076世帯の家計調査の中の一部の記録。
まとめ(つまり、どう考える?)
「2,000万円」は2017年の1年の平均を30年ぶん掛けただけの数字。年によって大きく変わり、赤字が出る年は多いが額は一定ではない。
記事の全文を読む
「老後2,000万円」の元の数字を9年ぶん並べたら、2,000万円に届いたのは最初の1年だけだった
今回の命題は 「65歳以上の夫婦が無職で、年金を主な収入にして暮らすと、家計は毎月およそ5万円の赤字になり、30年で約2,000万円の貯えを取り崩すことになる」 です。出所は2019年6月3日に金融庁の審議会が出した報告書で、「毎月の赤字額は約5万円」「30年で約2,000万円の取崩しが必要になる」と書いています。
元の数字は、総務省の家計調査の2017年の平均です。夫65歳以上・妻60歳以上の夫婦だけの無職世帯で、実収入 20万9,198円(うち社会保障給付 19万1,880円・91.7%)に対し、消費支出 23万5,477円と非消費支出 2万8,240円を足した実支出は 26万3,717円。差は 5万4,519円 の不足で、12か月・30年を掛けると約1,963万円。報告書の計算はここまで正しい。
問題は翌年からです。同じ統計の同じ区分を2025年まで並べると、不足分は2018年 4万1,872円、2019年 3万3,269円と減り、2020年は 1,111円の黒字。2021年 1万8,525円、2022年 2万2,270円、2023年 3万7,916円、2024年 3万4,058円、2025年 4万2,434円。同じ掛け算を毎年やり直すと、30年換算は約40万円の黒字(2020年)から約1,963万円(2017年)の間で動き、9年のうち2,000万円に届く年は1つもありません。 5万円を超えた年も2017年だけです。なお2020年から区分の定義が「夫婦とも65歳以上」に変わっており、2019年までと厳密には同じ系列ではありません。
もう一つ、この統計が測っているのは「調査に協力した世帯が実際に使った額」で、「必要な額」ではありません。2025年の平均消費性向は 119.2% で、貯えを持つ世帯が貯えを使っている姿の平均でもあります。世帯主65歳以上の世帯の貯蓄は平均 2,564万円ですが中央値は 1,777万円で、300万円未満が 14.9%、2,500万円以上が 36.3%。「平均的な世帯」は多くの世帯の姿ではありません。報告書自身も「あくまで平均の不足額から導きだしたもの」「当然不足しない場合もありうる」「特別な支出(介護費用や住宅リフォーム費用など)を含んでいない」と留保し、公表8日後には担当大臣が「非常に誤解を招く平均値の出し方だった」と述べて正式な報告書として受け取りませんでした。
支持側に残るのは、9年のうち8年で赤字が出ていることと、2023年からの不足分が3万4,058円〜4万2,434円と2020〜2022年より大きい向きに動いていることです。「年金を主な収入にする高齢夫婦の平均的な家計は、収入より支出が多い」までは支持されます。
判定は不支持です。 不支持にしたのは「毎月約5万円」「30年で約2,000万円」という額で、「赤字が出る年が多い」ことではありません。額に当てはまる年は9年のうち1年しか無く、その値も出所自身が「単純計算」と留保しています。個々の世帯にいくら要るか、不足額の中央値、2020年の黒字が給付金によるものか、介護や修繕を含めた額は、この記録にありません。いくら貯めるべきか、どう運用すべきかは、番組は一切言いません。
出典:「家計調査年報(家計収支編)」各年の結果の概要・「家計調査報告(貯蓄・負債編)2025年平均結果の概要」(総務省統計局)、「金融審議会 市場ワーキング・グループ報告書『高齢社会における資産形成・管理』」(金融庁・2019年6月3日)(いずれも PDL1.0・2026年9月18日に利用)を加工して ReeX Japan が作成(抜粋・30年換算の計算)。
出典・研究の限界・ライセンス表示
この回の一次データは公的統計です。学術論文の論文カードはありません。
出典表示(ライセンス表示義務)
この回が使った一次情報の利用条件が求める4項目を、出典ごとに全件出しています(3件)。
データカード: 1-2. データカード(一次情報・主たる評価対象=判定の主柱)[1枚目]
- 著者
- 総務省統計局(家計調査は統計法に基づく基幹統計「家計統計」を作成するための調査。「家計調査の概要」[引用])
- 出典
- 総務省統計局「家計調査年報(家計収支編)」の各年の「結果の概要」のうち「65歳以上の夫婦のみの無職世帯(夫婦高齢者無職世帯)の家計収支」(2020〜2025年)および「高齢夫婦無職世帯の家計収支」(2017〜2019年)。2017年は「家計調査報告(家計収支編)平成29年(2017年)平均速報結果の概要 Ⅱ 世帯属性別の家計収支」、2018〜2021年は「家計の概要」の「総世帯及び単身世帯の家計収支」、2022〜2025年は「結果の概要」の一括 PDF/2017年 https://www.stat.go.jp/data/kakei/sokuhou/nen/pdf/gy02.pdf / 2018〜2021年 https://www.stat.go.jp/data/kakei/2018np/gaikyo/pdf/gk02.pdf (2019np・2020np・2021np も同じ形) / 2022〜2025年 https://www.stat.go.jp/data/kakei/2025np/pdf/summary.pdf (2022np・2023np・2024np も同じ形) / 年報の索引 https://www.stat.go.jp/data/kakei/npsf.html
- ライセンス
- 公共データ利用規約(第1.0版)PDL1.0(統計局ホームページ「サイトの利用について」に明記。「複製、公衆送信、翻訳・変形等の翻案等、自由に利用できます。商用利用も可能です」「数値データ、簡単な表・グラフ等は著作権の対象ではありません」。出典の記載が必要、編集・加工した場合はその旨を出典とは別に記載する義務あり。「クリエイティブ・コモンズ・ライセンスの表示4.0 国際」と互換)。URL: https://www.stat.go.jp/info/riyou.html (2026-09-18 22:19 JST・HTTP 200)
- 改変の有無
- この回の図解は、原典の図の複製ではなく、原典の表から転記した数値をもとに当方が作図した(転記元: 「家計調査年報(家計収支編)」各年の結果の概要(総務省統計局)https://www.stat.go.jp/data/kakei/npsf.html (2026年9月18日に利用)を加工して ReeX Japan が作成(高齢夫婦無職世帯・65歳以上の夫婦のみの無職世帯の家計収支の図から9年ぶんの月平均額を抜粋し、不足分を負の値として並べた。値は資料のまま)。再利用条件は公共データ利用規約 第1.0版(PDL1.0)。同じ値を12か月・30年で掛けると 2017年 約1,963万円、2020年 約40万円の黒字、2025年 約1,528万円)。原本の出典表記が、原典データを加工して当方が作成した旨を明示している(下の「原本の出典表記」を参照)。
データカード: 1-2. データカード(一次情報・主たる評価対象=判定の主柱)[2枚目]
- 著者
- 総務省統計局
- 出典
- 総務省統計局「家計調査報告(貯蓄・負債編)2025年(令和7年)平均結果の概要(二人以上の世帯)」の「5 世帯主が65歳以上の世帯」/https://www.stat.go.jp/data/sav/sokuhou/nen/pdf/2025_gai.pdf (2026-09-18 22:23 JST・HTTP 200)
- ライセンス
- 同上(PDL1.0)
- 改変の有無
- 原本の出典表記が、原典データを加工して当方が作成した旨を明示している(下の「原本の出典表記」を参照)。
データカード: 1-2. データカード(一次情報・主たる評価対象=判定の主柱)[3枚目]
- 著者
- 金融庁(会見の記録。統計ではないため数値の根拠には使わず、R3 の記録にのみ使う)
- 出典
- 金融庁「麻生副総理兼財務大臣兼内閣府特命担当大臣閣議後記者会見の概要」(令和元年6月11日)。命題の出所①の報告書について担当大臣が述べた記録/https://www.fsa.go.jp/common/conference/minister/2019a/20190611-1.html (2026-09-18 22:22 JST・HTTP 200)
- ライセンス
- 公共データ利用規約(第1.0版)PDL1.0(金融庁ウェブサイト「利用規約・免責事項・著作権等」に明記。出典の記載が必要、編集・加工した場合はその旨を記載)。URL: https://www.fsa.go.jp/rules/index.html (2026-09-18 22:19 JST・HTTP 200)
- 改変の有無
- 原本の出典表記が、原典データを加工して当方が作成した旨を明示している(下の「原本の出典表記」を参照)。
原本の出典表記(読み上げ・画面表示用の文言)
- 出典:「家計調査年報(家計収支編)」各年の結果の概要(総務省統計局) https://www.stat.go.jp/data/kakei/npsf.html (2026年9月18日に利用)を加工して ReeX Japan が作成(65歳以上の夫婦のみの無職世帯・高齢夫婦無職世帯の家計収支から9年ぶんを抜粋し、30年換算を計算)
- 出典:「家計調査報告(貯蓄・負債編)2025年(令和7年)平均結果の概要」(総務省統計局) https://www.stat.go.jp/data/sav/sokuhou/nen/pdf/2025_gai.pdf (2026年9月18日に利用)を加工して ReeX Japan が作成(世帯主が65歳以上の世帯の貯蓄の分布を抜粋)
- 出典:「金融審議会 市場ワーキング・グループ報告書『高齢社会における資産形成・管理』」(金融庁・令和元年6月3日) https://www.fsa.go.jp/singi/singi_kinyu/tosin/20190603/01.pdf (2026年9月18日に利用)を加工して ReeX Japan が作成(本文の一部を抜粋)
検証の記録(常識検証プロトコル v1.0)
命題化テスト(T1〜T5)
命題を選ぶ前に、次の5項目を通した。T4 の自己申告は、命題を採用するかどうかを決める前に書いた。
| # | テスト | 本話での判定 |
|---|---|---|
| T1 | 「Xすると Y になる」に書き直せるか | 合格。 「65歳以上の夫婦が無職で、年金を主な収入にして暮らす(X)と、家計は毎月およそ5万円の赤字になり、30年で約2,000万円の貯えを取り崩すことになる(Y)」に書き直せる |
| T2 | Y が観測できる形になっているか | 合格。 Y は「実収入」から「消費支出」と「非消費支出」を引いた月々の差額として、総務省の家計調査が毎年同じ定義で公表している。30年ぶんの取り崩しは、その差額を12か月・30年で掛け算した値で、命題の出所自身が同じ計算式を書いている |
| T3 | 一次データ源が存在しそうか(あたり2本以上) | 合格。 着手前に ①総務省統計局「家計調査年報(家計収支編)」の各年の「結果の概要」(2017〜2025年・9年ぶん・PDF が公式サイトから直接取れる) ②同「家計調査報告(貯蓄・負債編)2025年」(世帯主65歳以上の世帯の貯蓄の分布) ③命題の元になった金融庁の報告書そのもの(2019年6月3日)の3本を立てた。①②は L1、③は公的機関の報告書で L3 |
| T4 | どちらに転んでも番組になるか(自己申告を先に書く) | 「支持なら、『2,000万円』が単なる話題ではなく、毎年の統計でも同じ規模の不足が続いている、では内訳は何か、を示す回になる。不支持なら、『2,000万円』は特定の1年の平均を30倍しただけの値で、翌年から数字が動いた、では何が動かしたのか、を示す回になる。保留なら、統計が測っている『平均的な世帯の実際の収支』と、命題が言う『必要な額』は別のものである、という『測り方』の回になる。どれでも番組は成立する。」 |
| T5 | YMYL 該当か(健康・医療・金銭・法律) | 該当(金銭)。 §8 の全項目を適用する。①個別の助言をしない(「あなたは〇〇万円貯めるべき」を書かない) ②診断・治療の代替を示唆しない(該当なし) ③効能効果の断定をしない ④判定保留を積極的に使う ⑤個別の投資助言をしない(命題の出所の報告書は「長期・積立・分散投資」を勧める内容を含むが、本話はその是非に触れない) ⑥M09 との重複なし |
証拠台帳
```
検証回ID: M10-20260924-16
命題: 「65歳以上の夫婦が無職で、年金を主な収入にして暮らすと、家計は毎月およそ5万円の赤字になり、30年で約2,000万円の貯えを取り崩すことになる」
命題の出所: 金融審議会 市場ワーキング・グループ報告書「高齢社会における資産形成・管理」(金融庁・2019年6月3日)、野村アセットマネジメント・京都銀行の記事、日本語版ウィキペディア「老後2000万円問題」
判定: 不支持
判定日: 2026-09-18
```
| # | 階層 | 種別 | 出典名 | URL | 実測日時(JST) | HTTP | 取得方法 | 再利用条件 | 採否 | 採否の理由 |
|---|---|---|---|---|---|---|---|---|---|---|
| 1 | L1 | 公的統計(基幹統計・年報の概要) | 総務省統計局「家計調査報告(家計収支編)平成29年(2017年)平均速報結果の概要 Ⅱ 世帯属性別の家計収支(二人以上の世帯)」(高齢夫婦無職世帯の家計収支・図Ⅱ−1−4・表Ⅱ−1−4) | https://www.stat.go.jp/data/kakei/sokuhou/nen/pdf/gy02.pdf | 2026-09-18 22:15 | 200 | curl → PDF → pdftotext | PDL1.0(商用利用可・出典記載・加工の明記) | 採用(判定の主柱・命題の元になった年) | 命題の出所①が使った「毎月の赤字額約5万円」の元の値 54,519円の転記元 |
| 2 | L1 | 公的統計 | 同「家計調査年報(家計収支編)2018年 家計の概要 総世帯及び単身世帯の家計収支」(高齢夫婦無職世帯・図1) | https://www.stat.go.jp/data/kakei/2018np/gaikyo/pdf/gk02.pdf | 2026-09-18 22:17 | 200 | 同上 | PDL1.0 | 採用 | 不足分 41,872円 |
| 3 | L1 | 公的統計 | 同 2019年(高齢夫婦無職世帯・図1・注5に不足分の定義) | https://www.stat.go.jp/data/kakei/2019np/gaikyo/pdf/gk02.pdf | 2026-09-18 22:17 | 200 | 同上 | PDL1.0 | 採用 | 不足分 33,269円。定義の引用元 |
| 4 | L1 | 公的統計 | 同 2020年(65歳以上の夫婦のみの無職世帯・図1・表2) | https://www.stat.go.jp/data/kakei/2020np/gaikyo/pdf/gk02.pdf | 2026-09-18 22:17 | 200 | 同上 | PDL1.0 | 採用(R1 の該当) | 黒字 1,111円。区分の定義が変わった年。表2の世帯主年齢・金融資産純増の転記元 |
| 5 | L1 | 公的統計 | 同 2021年(65歳以上の夫婦のみの無職世帯・図1) | https://www.stat.go.jp/data/kakei/2021np/gaikyo/pdf/gk02.pdf | 2026-09-18 22:17 | 200 | 同上 | PDL1.0 | 採用 | 不足分 18,525円 |
| 6 | L1 | 公的統計 | 同「家計調査年報(家計収支編)2022年(令和4年)結果の概要」・2023年・2024年(65歳以上の夫婦のみの無職世帯・図1) | https://www.stat.go.jp/data/kakei/2022np/pdf/summary.pdf (2023np・2024np も同形) | 2026-09-18 22:16 | 200(3件とも) | 同上 | PDL1.0 | 採用 | 不足分 22,270円・37,916円、差額分 34,058円 |
| 7 | L1 | 公的統計 | 同「家計調査報告〔家計収支編〕2025年(令和7年)平均結果の概要」(65歳以上の夫婦のみの無職世帯・図1・表2) | https://www.stat.go.jp/data/kakei/2025np/pdf/summary.pdf | 2026-09-18 22:16 | 200 | 同上 | PDL1.0 | 採用(R2 の該当・最新値) | 差額分 42,434円。2025年の内訳・世帯主年齢 77.6歳の転記元 |
| 8 | L1 | 公的統計 | 同「家計調査報告(貯蓄・負債編)2025年(令和7年)平均結果の概要(二人以上の世帯)」(5 世帯主が65歳以上の世帯) | https://www.stat.go.jp/data/sav/sokuhou/nen/pdf/2025_gai.pdf | 2026-09-18 22:23 | 200 | 同上 | PDL1.0 | 採用(R4・R7 の記録として) | 平均 2564万円・中央値 1777万円・300万円未満 14.9% |
| 9 | L1 | 公的統計(調査の設計) | 同「家計調査年報(家計収支編)2024年 家計調査の概要」 | https://www.stat.go.jp/data/kakei/2024np/pdf/gaiyou.pdf | 2026-09-18 22:22 | 200 | 同上 | PDL1.0 | 採用(R6・R7 の記録として) | 8,076世帯・168市町村・家計簿方式・6か月交替 |
| 10 | L3 | 公的機関の報告書 | 金融審議会 市場ワーキング・グループ報告書「高齢社会における資産形成・管理」(金融庁・令和元年6月3日・56ページ) | https://www.fsa.go.jp/singi/singi_kinyu/tosin/20190603/01.pdf | 2026-09-18 22:15 | 200 | curl → PDF → pdftotext | PDL1.0(金融庁ウェブサイトの利用規約) | 採用(命題の出所①として。数値の根拠には使わない) | 「約5万円」「30年で約2,000万円」の原文と、報告書自身の留保の引用元。メンバー名簿は R5 |
| 11 | L3 | 公的機関の記録(記者会見) | 金融庁「麻生副総理兼財務大臣兼内閣府特命担当大臣閣議後記者会見の概要」(令和元年6月11日) | https://www.fsa.go.jp/common/conference/minister/2019a/20190611-1.html | 2026-09-18 22:22 | 200 | curl → HTML | PDL1.0 | 採用(R3 の記録として) | 担当大臣が「正式な報告書としては受け取らない」と述べた記録 |
| 12 | L4 | 企業の運営する媒体 | 野村アセットマネジメント「お金を育てる研究所」『老後資金2,000万円問題』の解き方 | https://www.nomura-am.co.jp/sodateru/secondlife/20-million-yen-problem.html | 2026-09-18 22:20 | 200 | curl | 各社の利用規約 | 採用(命題の出所②として) | 根拠には使わない。実支出 263,718円・赤字 54,520円と書いており、台帳#1 の 263,717円・54,519円と1円違う(R3 に記録) |
| 13 | L4 | 企業の運営する媒体 | 京都銀行「老後2,000万円問題とは?老後資金不足に陥らないための対策方法」 | https://www.kyotobank.co.jp/column/nisa/asset-management/20-million-problem/ | 2026-09-18 22:20 | 200 | curl | 各社の利用規約 | 採用(命題の出所③として) | 根拠には使わない |
| 14 | L5 | 個人発信の集合 | 日本語版ウィキペディア「老後2000万円問題」 | https://ja.wikipedia.org/wiki/老後2000万円問題 | 2026-09-18 22:20 | 200 | curl | CC BY-SA 4.0 | 採用(命題の出所④として。流通の記録のみ) | 根拠には使わない。出所②③はこの記事の脚注から辿った |
| 15 | L2 | 文献データベース検索 | Europe PMC 検索(所得と感情的幸福・2023年の共同研究と2024年の返答) | https://www.ebi.ac.uk/europepmc/webservices/rest/search | 2026-09-18 22:23 | 200 | curl → REST API | 2件とも CC BY-NC-ND | 不採用候補の探索記録 | 候補②を外した根拠。非商用・改変不可のため使えない |
| 16 | L1 | 公的機関の利用規約 | 総務省統計局「サイトの利用について」/金融庁「利用規約・免責事項・著作権等」 | https://www.stat.go.jp/info/riyou.html / https://www.fsa.go.jp/rules/index.html | 2026-09-18 22:19 | 200(2件とも) | curl → HTML | PDL1.0 の本文 | 採用(再利用条件の確認元) | 商用利用可・出典記載・加工の明記・CC BY 互換の確認 |
反証チェック(R1〜R7)
| R# | 探した対象 | 探した範囲(検索式・DB名・年範囲) | 結果 |
|---|---|---|---|
| R1 | 反対の結論の一次データ(毎月5万円の赤字にならない年・赤字が出ない年) | 総務省統計局「家計調査年報(家計収支編)」の各年の結果の概要 2017〜2025年(台帳#1〜#7)。同じ区分(高齢夫婦無職世帯/65歳以上の夫婦のみの無職世帯)の「不足分」「差額分」「黒字」の値を9年ぶん並べた | 該当あり(→台帳#4・#2〜#7)。 不足分が5万円を超えたのは2017年(54,519円)の1年だけ。2018年 41,872円、2019年 33,269円と減り、2020年は 1,111円の黒字。2021年 18,525円、2022年 22,270円、2023年 37,916円、2024年 34,058円、2025年 42,434円。命題の出所と同じ統計の、同じ区分の、翌年以降の値が反対向きに出ている。反対向きの証拠は支持側と同じ L1 の階層にある |
| R2 | より新しい/より大きい記録 | 台帳#7(2025年平均・2026年2月公表の最新値)。台帳#8(貯蓄・負債編 2025年)。全国家計構造調査(5年ごと)は当たっていない(未確認) | 最新の2025年は差額分 42,434円で、命題の「約5万円」より 7,566円 少ない。 30年換算は約1,528万円。2023〜2025年は 37,916 → 34,058 → 42,434円で、2020〜2022年より大きい向きに動いているが、9年のどの年も2,000万円には届かない。命題の出所①より大きな標本の統計は当たっていない |
| R3 | 撤回・取消・訂正 | 台帳#11(担当大臣の記者会見・2019年6月11日)。台帳#1 と出所②の数値の突合。各年の概要の注(不足分の定義の変更) | 該当あり。 ①報告書は公表8日後の2019年6月11日に、担当大臣が「正式な報告書としては受け取らないということを決定した」と会見で述べた。同じ会見で「2,000万というのは20万掛ける多分12カ月で、5万円足りないということは、5万円掛ける12カ月で60万、60万掛ける65歳のときで35年、それでいくと約2,000万ちょっとということになる」「非常に誤解を招く平均値の出し方だったと思っている」と述べている([引用])。報告書の PDF 自体は金融庁サイトに残っており、撤回や訂正の表示は無い。②出所②は2017年の実支出を 263,718円・赤字を 54,520円と書くが、台帳#1 の表は実支出(235,477 + 28,240)=263,717円・黒字 −54,519円で1円違う(原典の月平均の丸めによる差と見られる。本話は台帳#1 の値を採る)。③原典は同じ額を2019年まで「不足分」、2024年からは「差額分」と呼び換えている。定義(実収入と、消費支出及び非消費支出の計との差)は同じ |
| R4 | 測っていた指標のすり替え | 命題の Y(「必要な貯え」)と、台帳#1〜#7 が測った Y(平均的な世帯の実際の収支差)を並べて確認。台帳#10 の報告書自身の留保。台帳#8 の貯蓄の分布 | 該当あり。ズれは4つ。 ①家計調査が測っているのは「調査に協力した世帯が実際に使った額」で、「必要な額」ではない。平均消費性向が 119.2%(2025年)ということは、使える収入の1.2倍を使っている世帯の平均であり、貯えがある世帯が貯えを使っている姿でもある。貯えが少ない世帯は同じ額を使えないので、この不足額をそのまま「必要額」と読むことはできない。②報告書自身が「特別な支出(例えば老人ホームなどの介護費用や住宅リフォーム費用など)を含んでいない」と書いており、命題が想定する「老後に要るお金」より狭い。③命題の「2,000万円」は「約5万円 × 12 × 30」の単純計算で、報告書自身が「単純計算」「あくまで平均の不足額から導きだしたもの」「当然不足しない場合もありうる」と留保している。④2020年に区分の定義が変わり(妻60歳以上 → 65歳以上)、2017〜2019年と2020年以降は厳密には同じ系列ではない |
| R5 | 資金源 | 台帳#10 のメンバー名簿・オブザーバー。台帳#9 の調査の位置づけ | 統計側に利害関係者はいない。 家計調査は統計法に基づく基幹統計で、総務省統計局が実施。命題の出所①の側には利害関係がある。 報告書のワーキング・グループのメンバー21人に、投資信託の運用会社の社長、証券系研究所の研究部長、投資顧問会社の顧問、投資信託の専門誌の発行人、ファイナンシャルプランナーの会社の代表が含まれ、オブザーバーに日本証券業協会・投資信託協会・全国銀行協会・生命保険協会が入っている。報告書の主題は「資産形成・管理」で、長期・積立・分散投資を勧める内容を含む。本話はこの勧めの是非を評価しないが、「不足額」を強調する動機が出所の側にありうることは記録する。命題の出所②③は運用会社・銀行の媒体で、根拠には使っていない |
| R6 | 母集団のズれ | 台帳#1〜#7 の区分の定義。台帳#9 の標本。台帳#7 表2の世帯主年齢・有業人員 | ズれは3つある。 ①対象は「65歳以上の夫婦のみの無職世帯」で、世帯主の平均年齢は 77.6歳(2025年)。65歳で仕事を辞めた直後の夫婦ではなく、平均すると78歳近い夫婦の家計である。単身世帯・子と同居する世帯・働いている高齢世帯は入っていない(有業人員 0.09人・勤め先収入 7,004円は配偶者の収入)。②家計調査は二人以上の世帯 8,076世帯の標本で、6か月間毎日家計簿を付けることに協力できる世帯に限られる。③視聴者の多くは現役世代で、この統計の対象ではない。命題は「老後」一般を語るが、統計は特定の型の世帯の平均を語っている |
| R7 | 生存者バイアス/出版バイアス | 台帳#9 の調査方法(家計簿・6か月)。台帳#8 の貯蓄の分布(平均と中央値の差)。台帳#7 の平均消費性向 | 該当あり。 ①家計簿を6か月付け続けられる世帯だけが標本に残る構造で、生活が不安定な世帯は残りにくい可能性がある(原典に回収率の記載は無く、ここは[仮説])。②世帯主65歳以上の世帯の貯蓄は平均 2564万円に対し中央値 1777万円で、平均は一部の多い世帯に引き上げられている。300万円未満の世帯が 14.9%、2500万円以上が 36.3% で、「平均的な世帯」は多くの世帯の姿ではない。③不足額そのものにも平均しか無く、不足しない世帯と大きく不足する世帯が混ざった平均を1つの数字にしている。担当大臣の会見も「所得の低い方も高い方も全部一緒になって平均すると平均値が上がっている」と同じ点を指摘している |
判定理由
判定: 不支持
理由を3つに分けて書く。
1. 命題の「約5万円」「30年で約2,000万円」は、同じ統計の翌年以降の値で覆っている。 命題の出所が使った2017年の不足分は 54,519円で、これを12か月・30年で掛けると約1,963万円になる。ここまでは出所の計算どおりである。しかし同じ統計の同じ区分を2018年から2025年まで並べると、不足分が5万円を超えた年は1つも無い。2020年は 1,111円の黒字で、30年換算は約40万円の黒字になる。最新の2025年は 42,434円で、30年換算は約1,528万円。9年のうち、30年換算が2,000万円に届く年は1つも無い。 反対向きの証拠は、支持側(2017年の値)と同じ L1 の階層、同じ統計、同じ区分から出ている。
2. 命題の Y と、統計が測った Y がずれている(R4)。 家計調査が測っているのは「平均的な世帯が実際に使った額と収入の差」で、「必要な額」ではない。平均消費性向 119.2% は、貯えを持つ世帯が貯えを使っている平均でもある。報告書自身が「単純計算」「あくまで平均の不足額から導きだしたもの」「当然不足しない場合もありうる」「特別な支出を含んでいない」と留保しており、担当大臣は公表8日後に「非常に誤解を招く平均値の出し方だった」と述べて正式な報告書として受け取らなかった(R3)。「2,000万円」を固定の必要額として語る命題は、出所自身の留保を落としている。
3. R1〜R7 を通しても、命題が要求する「2,000万円」を支持する材料は残らない。 支持側に残るのは、①9年のうち8年で赤字が出ていること、②2023〜2025年の不足分が3万4,058円〜4万2,434円と、2020〜2022年より大きい向きに動いていること、の2つである。これは「年金を主な収入にする高齢夫婦の平均的な家計は、収入より支出が多い」までは支持する。しかし命題は「毎月およそ5万円」「30年で約2,000万円」という額を主張しており、その額は2017年の1年にしか当てはまらない。額を外した「赤字が出る」だけなら支持だが、それは命題ではない。
したがって、不支持。 不支持にしたのは「2,000万円」という固定の額であり、「年金だけでは平均的に足りない年が多い」ことではない。この区別を台本と記事で必ず言う。
支持に倒さなかった理由: 命題の額(約5万円・2,000万円)に当てはまる年が9年のうち1年しか無く、その1年の値も出所自身が「単純計算」と留保している。最新の2025年でも 7,566円 足りない。
保留に倒さなかった理由: 保留の3条件(両側とも L3 以下/母集団のズれ/データ源が D)に当たらない。両側が同じ L1 の統計で、区分の定義も明示されている。R4 のズれ(必要額と実際の収支差)は「命題が測っていないものを主張している」ことの表示であり、決着が付かないことの表示ではない。
この回で言えないこと: 個々の世帯にいくら要るかは、この記録には無い。不足額の分布(中央値)も無い。2020年の黒字が給付金によるものかどうかは、原典が直接には書いていない。介護や住まいの修繕など「特別な支出」を含めた額は、この統計に無い。いくら貯めるべきか、どう運用すべきかは、番組は一切言わない。